Investir dans la pierre ancienne tout en réduisant sa pression fiscale n’est pas réservé aux seuls passionnés d’architecture. Le dispositif Monument Historique offre l’un des mécanismes de défiscalisation les plus puissants du droit français, permettant à des contribuables fortement imposés de transformer des travaux de restauration en économie d’impôt substantielle, tout en participant à la préservation du patrimoine bâti national.
L’info en bref
- L’investissement dans un monument historique permet aux contribuables fortement imposés de déduire l’intégralité des charges de restauration de leurs revenus fonciers et globaux.
- Ce mécanisme de défiscalisation n’est soumis à aucun plafonnement des niches fiscales, contrairement à d’autres dispositifs immobiliers.
- L’investisseur doit impérativement faire valider ses travaux par un Architecte des Bâtiments de France et s’engager à conserver le bien pendant au moins 15 ans.
- Le dispositif offre une flexibilité fiscale notable grâce à la possibilité de reporter le déficit foncier sur une durée de six ans.
- L’acquisition d’un tel bien peut également offrir des avantages successoraux importants, incluant des exonérations de droits de mutation sous convention avec l’État.
- Les projets de restauration réussis permettent non seulement de réduire significativement l’impôt sur le revenu, mais aussi de valoriser le patrimoine immobilier sur le long terme.
Les principes et avantages de la défiscalisation par les monuments historiques
Beaucoup de contribuables cherchent aujourd’hui à défiscaliser avec un monument historique, une stratégie qui séduit particulièrement les foyers soumis aux tranches d’imposition les plus élevées, à 41% ou 45%. Ce mécanisme, institué en 1913 et enrichi par plus de vingt modifications législatives depuis, s’adresse en priorité aux contribuables aisés ou disposant de revenus exceptionnels sur une année donnée. La loi de 1927 a permis l’inscription à l’inventaire supplémentaire, celle de 1930 a renforcé la protection des éléments naturels et historiques, tandis que le texte de 1943 a instauré une zone de protection de 500 mètres autour des monuments classés. Aujourd’hui, plus de 44 000 bâtiments bénéficient de cette protection, dont environ 14 235 immeubles classés et plus de 30 305 biens inscrits selon les derniers recensements.
Le fonctionnement du dispositif fiscal pour les monuments historiques
Le principe repose sur l’acquisition d’un bien immobilier nécessitant d’importants travaux de restauration, encadrés et validés par un Architecte des Bâtiments de France. Contrairement à d’autres niches fiscales, ce dispositif permet une déduction fiscale à 100% des sommes engagées, sans aucun plafonnement des niches fiscales applicable. Les charges liées aux travaux, mais aussi les intérêts d’emprunt, viennent s’imputer directement sur les revenus fonciers puis, en cas de dépassement, sur le revenu global du foyer fiscal. Cette imputation peut créer un déficit foncier reportable pendant six années, offrant ainsi une flexibilité appréciable pour lisser l’avantage fiscal dans le temps.
Les réductions d’impôts et déductions accessibles aux investisseurs
Les simulations concrètes permettent de mesurer l’ampleur de l’avantage. Pour un investissement total de 160 000 euros, comprenant 60 000 euros de foncier et 100 000 euros de travaux réalisés sur une seule année, la réduction d’impôt peut atteindre 41 000 euros pour un contribuable imposé à 41%, ou 30 000 euros à la tranche de 30%. Si les mêmes travaux sont étalés sur deux ans, l’économie annuelle se répartit alors entre 20 500 euros et 15 000 euros selon la tranche. Un projet plus ambitieux de 300 000 euros, avec 100 000 euros de foncier et 200 000 euros de travaux répartis sur trois exercices, peut générer une économie d’impôt cumulée atteignant 141 250 euros, avec un gain de 40 500 euros la première année puis 30 375 euros pour chacune des deux années suivantes. Ces montants illustrent pourquoi ce dispositif reste l’un des plus attractifs pour les foyers fortement fiscalisés, avec plus de 1,5 milliard d’euros investis à travers ce mécanisme.
Les conditions et démarches pour réussir son investissement en monument historique
Avant de se lancer, il convient de bien comprendre les engagements associés à ce type d’acquisition. Le dispositif s’adresse exclusivement aux contribuables ayant leur domiciliation fiscale en France, et impose des obligations précises en contrepartie des avantages accordés.
Les critères d’éligibilité et obligations réglementaires à respecter
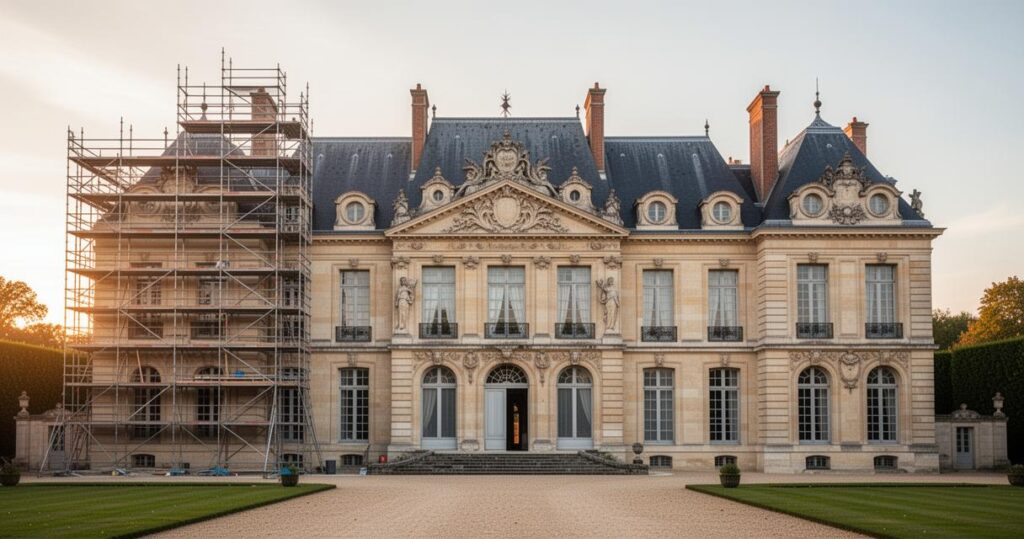
Les biens éligibles doivent être classés, inscrits ou bénéficier du label de la Fondation du patrimoine, une reconnaissance qui atteste de leur valeur historique ou architecturale. L’investisseur doit s’engager à conserver le bien pendant une durée minimale de 15 ans depuis le 1er janvier 2009, et à le louer pendant au moins 3 ans après imputation du déficit s’il opte pour la location, tout en ayant la possibilité de louer à des ascendants ou descendants. Certains biens classés ne peuvent être démolis sans autorisation préalable, et une ouverture au public d’au moins 50 jours par an, dont 25 jours fériés, peut être exigée pour certains biens afin de bénéficier de conditions fiscales optimales. Une exonération de droits de succession, pouvant atteindre 45% sans ce dispositif, devient possible lorsqu’une convention est signée avec l’État, rendant certaines donations entre ascendants et descendants totalement exonérées d’impôt. Il est également intéressant de noter que la publicité installée sur les échafaudages pendant les travaux est autorisée, à condition que les recettes générées soient exclusivement affectées au financement de la restauration.
Les étapes pratiques pour concrétiser votre projet d’acquisition
La réussite d’un projet de ce type repose sur un accompagnement rigoureux, notamment pour la validation des travaux par un Architecte des Bâtiments de France et la structuration juridique de l’opération. Des exemples récents illustrent la diversité des opportunités disponibles sur le marché : le Quadrilatère de Combarel à Rodez à partir de 246 200 euros, le Domaine d’Assignies à Mérignies à partir de 480 200 euros, le Couvent des Récollets à Melun à partir de 393 300 euros, ou encore l’Hôtel-Dieu à Douai à partir de 296 300 euros. D’autres opérations à Caen, Mordelles ou Longueil-Annel proposent des tickets d’entrée à partir de 204 000 euros. Parmi les points à surveiller figurent :
- la vérification du classement ou de l’inscription du bien avant le 31 décembre 2013 ou son label Fondation du patrimoine
- l’estimation précise des charges déductibles liées à l’entretien et à l’acquisition
- l’application éventuelle d’un abattement forfaitaire de 2 290 euros ou 1 525 euros selon la présence d’un jardin ouvert au public
La rénovation énergétique constitue également un levier de valorisation patrimoine non négligeable, une restauration bien menée pouvant accroître la valeur d’un bien jusqu’à 12%, alors qu’un immeuble non conforme aux normes actuelles risque au contraire une dévaluation pouvant atteindre 30%. Des sociétés spécialisées comme MILEA accompagnent les investisseurs dans l’ensemble de ces démarches, de la sélection du bien jusqu’à la gestion des travaux, et peuvent être contactées au 01 84 20 05 12 ou par email à [email protected] pour étudier la faisabilité d’un projet sur mesure, en complément d’autres dispositifs comme la loi Malraux, le déficit foncier, la loi Denormandie ou la nue-propriété.